Mittwoch, 20. Juli 2011

Kann das Einsetzen von Standardsoftware ein Wettbewerbsvorteil sein?

Jochen Schneider, CIO bei der Zürcher Kantonalbank, spricht exklusiv mit IQPC über die Möglichkeiten von Standardsoftware hinsichtlich Kernbanklösungen sowie die zukünftigen Anforderungen an Banken.

Das Interview wurde als Podcast aufgezeichnet und kann hier runtergeladen bzw. angehört werden.

Dienstag, 5. Juli 2011

Was kann Enterprise Architecture Management (EAM) für IT und Business leisten?


Umsetzung EAMWalter Svoboda, Geschäftsführer und zuständig für die Projektentwicklung bei der Wüstenrot Datenservice GmbH, spricht mit IQPC über die Vorteile des EAM, und was für die erfolgreiche Umsetzung notwendig ist. 

Hören Sie sich jetzt diesen Podcast an, oder laden Sie sich diesen direkt hier herunter.

Montag, 4. Juli 2011

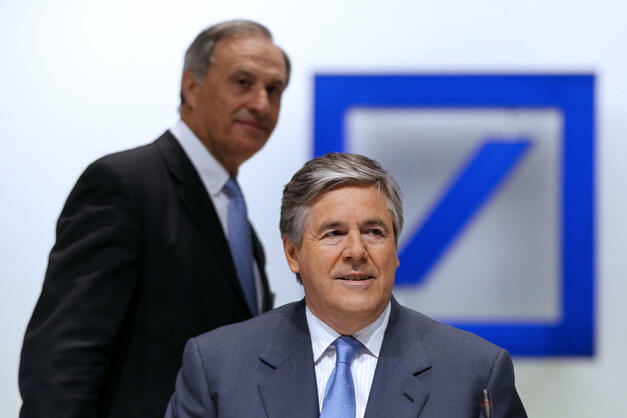
Interner Machtkampf beschädigt Ruf der Deutschen Bank

Seit der Bekanntgabe am Freitagmorgen, dass Ex-Bundesbankchef Axel Weber zur Schweizer Großbank UBS wechselt, steht die Deutsche Bank Kopf. Eine tiefgreifende Neuordnung an der Führungsspitze der größten deutschen Bank wird immer wahrscheinlicher. Denn Axel Weber war der Favorit von Deutsche-Bank-Vorstandschef Josef Ackermann für dessen Nachfolge, die im Jahr 2013 anstand. Doch ein Angebot gemacht habe ihm keiner gemacht, erklärte Weber.

Nicht zuletzt durch die Verhandlungsführung von Aufsichtsratschef Clemens Börsig steht das Frankfurter Institut vor einem Desaster. Die Deutsche Bank verliert nicht nur einen Kandidaten für den Vorstandsvorsitz, auch der Aufsichtsratsvorsitzende selbst ist schwer angeschlagen. Von einem „geordneten Prozess“ bei der Suche, wie Börsig ihn versprochen hatte, könne nach der Absage Webers nun keine Rede mehr sein, heißt es in der Bank.

Bei der Suche nach einem möglichen Nachfolger für Börsig muss man nicht weit gehen. Zwar hatte Ackermann noch im April in der „Welt am Sonntag“ einen Wechsel in den Aufsichtsrat abgelehnt: "Ich werde meinen Vertrag nicht verlängern und auch nicht in den Aufsichtsrat der Deutschen Bank wechseln", so Ackermanns Festlegung. Diese Festlegung gilt seit diesem Wochenende nicht mehr, wie ein enger Vertrauter Ackermanns dem  Handelsblatt bestätigt. Ackermann sei bereit, sich in die Pflicht nehmen zu lassen.

Ex-Bundesbankchef Axel Weber begründete seinen Wechsel zur Schweizer Großbank UBS damit, dass es dabei „keine Interessenkonflikte“ mit seinem früheren Amt gibt. Bei der UBS soll Weber im Mai 2012 zunächst Vizepräsident und später Präsident des Verwaltungsrats werden. Ihm sei bei seiner Entscheidung für die UBS wichtig gewesen, dass weder Bundesbank noch Bundesanstalt für Finanzdienstleistungsaufsicht das Schweizer Institut kontrolliert hätten, sagte Weber dem „Spiegel“. Außerdem gehöre die Bank nicht zum Euro-Raum.

Ohnehin habe er andere Angebote als das der UBS nie bekommen, sagte Weber: „Es gab nie andere formale Vertragsverhandlungen oder Offerten.“ Also auch nicht von der Deutschen Bank.

Machtkampf irritiert Politik, Anleger und Beschäftigte


Damit dürfte Weber die Debatte innerhalb der Deutschen Bank noch weiter befeuert haben. Über das Wochenende wuchs der Druck auf Börsig weiter, sein Amt niederzulegen. Sowohl große institutionelle Anleger als auch die Vorstände der Bank drängen in diese Richtung. Und auch die Aufsichtsräte werden ungeduldig: „Börsig muss endlich etwas tun“, sagte ein Mitglied des Gremiums dem Handelsblatt.
Inzwischen entwickelt sich die Debatte zum Reputationsrisiko für den Konzern. Mittlerweile sind wichtige Investoren irritiert, die Berliner Politik ist es und viele Beschäftigte des Konzerns sind es auch. Warum lässt die Großbank zu, dass öffentlich über Weber als künftigen Konzernchef spekuliert wird, fragen sich die Beobachter fassungslos.

Ackermann selbst hatte kaum versteckt mit den Worten um Weber geworben: „Die richtige Persönlichkeit kann alles lernen. Persönlichkeit aber kann man nicht lernen.“ – nur, um sich dann nicht auf ein Angebot festlegen zu können und am Ende öffentlich den Kürzeren zu ziehen und jeden künftigen Kandidaten als nur zweitbeste Lösung erscheinen zu lassen.

Einer der Gründe für dieses Desaster ist der interne Machtkampf im Zentrum des größten deutschen Institutes. Vorstandschef Ackermann und Aufsichtsratschef Clemens Börsig liegen seit Jahren überkreuz. So wollte sich Börsig nicht für Ackermanns Kandidaten Weber als künftigen Vorstandschef der Deutschen Bank entscheiden. Aber auch wichtige Teile der Banker und weitere Aufsichtsräte hatten sich gegen den Notenbanker ausgesprochen, der keine Erfahrung im operativen Bankgeschäft hat. „Das war von Anfang an keine gute Lösung“, sagt ein Aufsichtsratsmitglied dem Handelsblatt.

Börsig sei in den vergangenen Jahren seiner Aufgabe nicht gerecht geworden, einen Nachfolger für Vorstandschef Ackermann zu finden, sagte ein Fondsmanager einer großen Anlagegesellschaft dem Handelsblatt. Auch ein Vertrauter Ackermanns spricht von der zweiten großen Pleite Börsigs, nachdem er bereits 2009 keinen geeigneten Nachfolger für Ackermann habe präsentieren können und sich anschließend sogar selbst für den Chefsessel ins Gespräch gebracht habe.

Politik will in der Eurokrise nicht auf Ackermann verzichten


Einen Plan B für einen weiteren externen Kandidaten gibt es derzeit nicht, heißt es in Vorstandskreisen. Vorstandsmitglieder der Bank und wichtige Großaktionäre wünschen sich nun einen Wechsel Ackermanns an die Spitze des Aufsichtsrates. Das würde Stabilität und Kontinuität innerhalb der Bank und darüber hinaus garantieren.

Das Drängen kommt auch aus der Deutschen Bundesregierung und aus Frankreich, wo zuletzt die jetzige IWF-Chefin Christine Lagarde hinter den Kulissen für den Verbleib Ackermanns in der Bank geworben hatte. Gerade in Zeiten der Euro- und Griechenlandkrise, die sich schnell zu einer zweiten Bankenkrise auswachsen kann, ist den politischen Akteuren erkennbar an einer Lösung gelegen, die bestehende Gesprächsfäden nicht abreißen lässt. Ackermann ist daher der Wunschkandidat des politischen  Establishments in den großen Eurostaaten.

Quelle: Handelsblatt

Dienstag, 28. Juni 2011

Mit Schnelligkeit zum Projekterfolg


Wer in der Finanzwirtschaft die Konkurrenz überflügeln will, braucht besondere Qualitäten. 

Hierzu zählen in Zeiten der Kostenreduzierung, der Standarisierung und der Optimierung der Geschäftsabläufe insbesondere auch Schnelligkeit und Flexibilität bei der Erneuerung der Kernbank-IT. Viele der derzeit noch im Einsatz befindlichen Systeme sind zu komplex und damit wenig effizient. Eine Modernisierung bis hin zum kompletten Austausch des Kernbankensystems ist zwingend erforderlich.
| Frank Thiele |

Um die Leistungsfähigkeit der IT-Systeme zu verbessern, haben Finanzdienstleiter in der Vergangenheit zwar durchaus Outsourcing- oder Kooperationsinitiativen forciert, viel zu selten wurde jedoch der Weg einer umfassenden Erneuerung der Kernbanksysteme beschritten. Und das, obwohl sich eine bankbetriebliche Optimierung mit selbst entwickelten IT-Anwendungen nicht erreichen lässt. Die bestehenden Kernbanksysteme sind oftmals über Jahrzehnte im Einsatz. Einst Differenzierungsmerkmal und Wettbewerbsvorteil, stellen die gealterten Systeme heute ein potenzielles Risiko dar – denn das für Betrieb
und Weiterentwicklung benötigte IT-Skillset verschwindet zunehmend vom Markt.

Finanzinstitute erleben eine erhebliche Zunahme regulatorischer Anforderungen (SOX, Basel II, MiFiD, SolvV etc.). Damit Banken ihre gesetzlichen Berichtspflichten umfassend, effizient und einheitlich erfüllen können, müssen ihre IT-Systeme entsprechend integriert sein. Die Komplexität bestehender Architekturen wird somit weiter erhöht.

Das alte Entwicklungsmodell hat hier operative Silos geschaffen. Die resultierende Komplexität führt zu enormen Betriebskosten, so dass ein erheblicher Teil der IT-Budgets nicht für die strategische Weiterentwicklung zur Verfügung steht. Die geringe Flexibilität der Systeme führt zusätzlich zu deutlichen Nachteilen im Time to Market: Eine schnelle Reaktion auf Kundenbedürfnisse ist damit nicht möglich. Gleichzeitig erfordert State-of-the-Art-Technologie massive Investments in Kompetenzen, die eher zu großen Softwareentwicklungsfirmen als zu Banken passen.

Entsprechend sind viele Häuser jahrzehntelang der vollständigen Erneuerung ihres Kernbanksystems aus dem Weg gegangen und haben in kurzfristige Lösungen oder hausgemachte Provisorien investiert. Eine wachsende Anzahl von Banken hat mittlerweile erkannt, dass sich der Erhalt dieser tradierten IT-Systeme unter Aufwands- und Risikogesichtspunkten nicht mehr lohnt. Viele Banken glauben, dass der Ersatz ihres Kernbanksystems ihnen maßgebliche Wettbewerbsvorteile verschaffen wird.

Umfassende Erneuerung der Altsysteme

Viele Banken betrachten die Weiterentwicklung ihrer selbst entwickelten Kernbanksysteme mittlerweile als eine Sackgasse. Danach befragt, ob sie umfassende Erneuerungen der Applikationslandschaft planten, antworteten daher drei Viertel, dass sie solche Initiativen unter Berücksichtigung von Standardlösungen planen oder bereits durchführen. 

Die teilweise Erneuerung bestehender Kernbanksysteme führt jedoch zu keiner nachhaltigen Situationsverbesserung. Die Nachteile von Eigenentwicklungen bleiben prinzipiell bestehen und verschwinden im Rahmen eines vorübergehenden Verjüngungseffekts nur scheinbar – ein wirklicher Fortschritt wird nicht erreicht: Unveränderte Komplexität: Wegen der zahlreichen Schnittstellen und Datenmodelle kann die Komplexität nicht reduziert werden – die Kostensituation bleibt unverändert.
 
Neue Silos: Da in eine Eigenentwicklung nur eigenes Wissen einfließt, besteht das Risiko, ein neues nur größeres Silo zu bauen. Begrenzte Perspektive: Eigenentwicklungen sind meist auf den Heimatmarkt fokussiert. Skaleneffekte aus länderübergreifendem Einsatz bleiben ungenutzt.

Kritische Masse: IT- und bankspezifisches Know-how wird weiter benötigt, so dass Einsparpotenziale
nicht vollständig realisiert werden, oder es fehlt intern die notwendige Expertise. Standardpakete bilden strategische IT-Plattform für Erneuerung Die Kernbanksysteme haben sich bewährt und sind zu erprobten Suiten gereift, die alle Kernbankfunktionen vollständig abdecken. Entsprechend setzen Tier-1-Banken wie Barclays, BNP Paribas, Citigroup bei der Erneuerung zunehmend auf Standardlösungen.

Der Markt wird von potenten Lieferanten dominiert: Forrester Research identifiziert fünf Anbieter (SAP, Fiserv, i-flex = Oracle Financial Services, Infosys und Temenos), deren Produkte sich bei Reifegrad und Funktionsumfang deutlich von den Wettbewerbern absetzen. Risiken können damit einfacher transferiert werden. Insbesondere deutschen Privatbanken bieten sich hier erstmals Möglichkeiten, im Technologieplattformbereich transaktionsabhängige Kostenmodelle zu realisieren und die Kostenvorteile der
Sparkassen und Genossenschaften anzugreifen:

Kompetenz und Perspektive: Die etablierten Anbieter besitzen gewachsene, umfassende Branchen-,
Produkt- und IT-Kompetenz und verfügen über enorme Entwicklungsressourcen. 

Verlässlichkeit: Alle Anbieter sind wirtschaftlich erfolgreich und bringen damit die finanzielle Basis für eine langjährige Partnerschaft mit. Strategische Plattform: Standardlösungen sind als strategische Plattform für den globalen Einsatz geeignet. Sie unterstützen Banken bei grenzüberschreitender Tätigkeit und ermöglichen die Ausnutzung von Skaleneffekten. Konvergierende Anforderungen: Die internationale Konvergenz regulatorischer Anforderungen macht länderspezifische Eigenentwicklungen zunehmend überflüssig. Der europäische Markt trägt durch die Harmonisierung von Bankprodukten und -services ebenfalls massiv dazu bei.

Lesen Sie mehr: Kernbank IT
Wer in der Finanzwirtschaft die Konkurrenz überflügeln will, braucht besondere Qualitäten. Hierzu zählen in Zeiten der Kostenreduzierung, der Standarisierung und der Optimierung der Geschäftsabläufe insbesondere auch Schnelligkeit und Flexibilität bei der Erneuerung der Kernbank IT.

Montag, 27. Juni 2011

Risiko- und wertorientierte Banksteuerung

Risiko- und wertorientierte Banksteuerung

Konferenz vom 5. - 7. September 2011 in Mainz

(PresseBox) Berlin, 28.06.2011, Die beachtliche Neuordnung der Finanzmarktaufsicht, insbesondere Basel III, CRD 4 und die Novelle der MaRisk werden direkte Auswirkungen auf die Banksteuerung haben - vor allem bei Risikomodellen und der Generierung von Kennzahlen. Vom 5. - 7. September 2011 in Mainz treffen sich Experten aus der Branche, um die aktuellen Entwicklungen und Herausforderungen der Banksteuerung zu diskutieren.

Konferenzteilnehmer können sich mit Experten über folgende Themen austauschen:

• Implementierung eines Gesamtbankplanungssystems, um die Bereiche Risikomanagement, Rechnungswesen, Meldewesen und Controlling zu vereinen
• die Komplexität der Banksteuerung vor dem regulatorischen Hintergrund von Basel III und MaRisk
• wie Szenarien definiert und Ergebnisgrößen quantifiziert werden, um Stresstests als Risikocontrolling-Instrument effektiv zu nutzen
• welche Faktoren Einfluss auf die Leverage Ratio haben und wie die Wechselwirkung mit den risikobasierten Anforderungen an das Eigenkapital zu sehen ist
• wie Geschäfts- und Risikostrategie zu verknüpfen sind, um zu einer risiko- und wertorientierten Banksteuerung zu gelangen

Um ihre Kenntnisse zu vertiefern, können Konferenzbesucher zusätzlich von den folgenden interaktiven Workshops wählen:

• Stresstestszenarien in der Banksteuerung
• Kreditportfoliomanagement (CPM) im Rahmen einer risiko- und wertorientierten Banksteuerung
• Aufbau eines integrierten Steuerungssystems
• Neue Anforderungen nach Basel III

Weitere Informationen, Artikel und das ausführliche Konferenzprogramm finden Sie auf www.banksteuerung-konferenz.de/PR

Freitag, 24. Juni 2011

Donnerstag, 16. Juni 2011

OGAW IV: BaFin äußert sich zu Inkrafttreten


Die Aufsicht hat den deutschen Fondsgesellschaften eine Schonfrist bei der Umsetzung neuer Verordnungen und Gesetze eingeräumt. In einem Schreiben vom 9. Juni führt sie aus, dass die Anpassung von Systemen und Prozessen aufgrund geänderter regulatorischer Anforderungen bei der Administration von Fonds eines „gewissen Vorlaufs“ bedürfe. Da einige Regularien, deren Auswirkungen aktuell in zahlreichen Projekten analysiert und umgesetzt werden, noch nicht verkündet sind aber zum 01. Juli diesen Jahres in Kraft treten, wird den Markteilnehmern eine Übergangszeit bis zum Jahresende eingeräumt. Dies bedeutet, dass die Aufsichtsbehörde „mit dem Gebot der  Verhältnismäßigkeit davon absehen (wird), bis zum 31.12.2011 aufsichtsrechtliche Maßnahmen gegen solche Gesellschaften einzuleiten, die ihre Prozesse noch nicht an die ab dem 01. Juli 2011 geltenden Regelungen angepasst haben.“ Folgende Regelwerke, auf die diese Ausnahme Anwendung findet, sind aufgeführt: 

  • OGAW IV Umsetzungsgesetz
  • Investment Verhaltens- und Organisationsverordnung (InvVerOV)
  • Geänderte Derivateverordnung
  • Investment-Schlichtungsstellenverordnung (InvSchlichtV)
  • Voraussichtlich: Anteilwertfehler- und Anlagegrenzverletzungsverordnung (AntAnlVerlV) 

Die Abschlussprüfer sind davon unabhängig weiterhin gefordert, in ihrem Bericht für das Jahr 2011 den Stand der Umsetzungen in den jeweiligen Häusern darzulegen. 

Auch wenn diese Einordnung durch die BaFin zunächst an die KAGen gerichtet ist, sind davon auch aktuelle Maßnahmen der Depotbanken betroffen, die beispielsweise zur Anlagegrenzprüfung die Berechnung der Auslastungen für Kontrahenten- und Emittentenrisiken den Änderungen aus der Derivateverordnung anpassen müssen.